【2026年最新版】保険見直しを攻略!【無駄のない保険選び】
おうるちゃん
money Labo
子どもが生まれて保険を考え始めたけど、種類が多すぎて何に入ればいいのか分からない…。今の保険料も高い気がする🥺
フォロワーさんからたくさんの相談DMをいただくなかで優先順位の低い保険に加入して、無駄な保険料を払ってしまっている…そんなご家庭、本当に多いです。
この記事では、本当に必要な保険3つ・NG保険・見直すべきタイミングをまるっと解説していきます!
まずは考えてみましょう。保険の役割って、何だと思いますか?
保険の仕事はたった1つ。

このように、貯金で対応できるリスクにまで保険料を払うのは、家計にとって大きなムダになります。
保険料って、固定費の中でも住宅ローンの次に高くなりがち。
無駄な保険料を払わないためにも、「大きなリスクだけ保険で対応する」という考え方がすごく大事です!
*
ここからは、4歳・1歳を育てるFPの私が、子育て世帯が最優先で入っておきたい保険を3つに厳選して紹介します✨

子育て世帯が一番最初に考えたいのが、パパ・ママが亡くなったときの死亡保障です。
特に子どもが小さいうちは、大黒柱が亡くなると家族の生活が一気に崩れてしまうので、死亡保障を準備するのが最優先だと思います。
商品の選び方は、「収入保障保険」から考えるのがおすすめ◎
万が一のときに毎月10万円、15万円と、お給料のように支給される仕組みで、子どもが独立するまでの期間限定で持つのにぴったり。
最大の特徴は、掛け捨てなので、安く大きな保障を持てること。
30代の夫が月10万円の保障で入った場合、保険料が月2,000円前後で収まるケースも多い!
毎月の保障額をいくらにするか迷ったら、この式でざっくり計算してみてください。
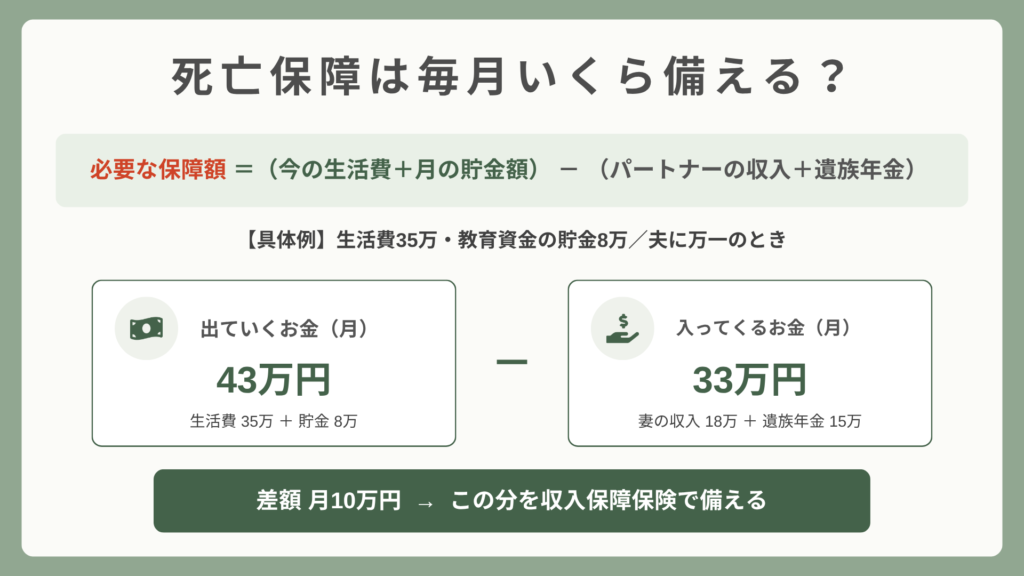
我が家も夫婦それぞれ収入保障保険に入っています。
親に万が一のことがあっても子どもたちの生活費と教育資金は遺せる状態なので、安心して過ごせます🌸
*

次に大事なのが、”死なないけれど、病気やケガで長期間働けなくなる”リスクへの備えです。
これ、かなり見落とされがち!!
実は「死亡」より「長期間働けなくなる」ほうが、家計へのダメージが大きくなるケースもあります。
💡例えば…
脳卒中で半身まひが残り、年収500万円の会社を退職。障害年金はもらえても年200万円まで収入がダウン…。
収入はガツンと下がるのに、生活費や子どもの学費はかかり続けます。
備え方は、働き方によって変わります👇
| 働き方 | おすすめの備え方 |
| 会社員 | 収入保障保険に障害・介護の特約を付ける |
| 自営業・フリーランス | 単体の「就労不能保険」で保障を検討 |
働き方で分ける理由は、もらえる国の保障が全然違うから!!
会社員なら、働けなくなってもざっくりお給料の3分の2が最長1年半、傷病手当金として支給されます。
また障害が残れば障害基礎年金+障害厚生年金も受け取れます。
*

3番目が、医療・がんの保障です。
ただしここは、”安心したいから何でも入る”ではなく、内容をしっかり厳選するのが大事✨
なぜなら、日本には高額療養費制度という、とても心強い国の制度があるからです。
.
なので保険で備えるのは、あくまで国の制度でカバーしきれない部分だけでOK。
具体的には、三大疾病での長期入院や、がんの長期的な通院・抗がん剤治療の費用あたりが大事かなと思います。
特約がたくさんあって迷いやすいので、私なりの優先度をまとめておきますね👇

全部盛りにしなくて大丈夫!国の制度をベースに、足りないところだけ保険で埋めるのが賢い備え方です✨
*
“入るべき保険”と同じくらい大事なのが、“入らないほうがいい保険”を知ること!!
たくさんの相談を受けてきて「これやっちゃってる人多いな…」と感じるNG例を2つ紹介します。

学資保険って、子どもが生まれると真っ先に検討する人が多いですよね。
金利が高かった昔なら優秀な選択肢でしたが、今の超低金利時代は、正直なところ昔ほどは増えにくくなっています。
それなのに毎月数万円の重い保険料で家計が圧迫されて、身動きが取れなくなっているご家庭も見かけます🥺
今はNISAも組み合わせて効率よく準備するほうが時代に合っているかなと思いますし、私自身も教育資金の一部をNISAで運用しています◎
学資保険そのものは悪いものではないので、”全部を学資でやろうとしない”くらいの温度感がちょうどいいと思います。
学資保険については、インスタの過去投稿も見てみて下さい👇✨
*

「学資保険に入りたい」と相談したときによく見かけるセールスが…
今は学資は増えないですよ…!
保障を持ちながら運用もできる、変額保険、ドル建て保険がおすすめです!
でも、このセールスはかなり慎重になってほしいところ!
健康上の理由で掛け捨てに入れないなどの特別な事情がなければ
「保障は掛け捨て・運用はNISA」と分けたほうが、家計にも優しく柔軟に対応しやすいです!
*

保険は、入ったら終わりではなく、定期的に見直すことが大事!
特に見直したいタイミングは3つあります👇
家族が増えると守るべき人が増えるので、特に死亡保障を増やす必要が出てくるケースが多いです。
住宅ローンには団信が付いてきます。既存の死亡保障と重複していないか要チェック!
団信の分だけ必要な保障が減るので、保険料を節約できる人も多いですよ✨
年収が変わると、遺族年金・障害年金・傷病手当金・高額療養費など、受けられる国の手当ても変わります。
今の保険をまるっと総点検してみてください。
これに当てはまらなくても、3年以上経過してたら一度点検してみてほしいな!
*
見直すときに一番おすすめなのが、複数の保険会社を扱っている代理店で”比較相談”をすることです。
特定の1社のプランナーさんだけに相談すると、どうしてもその会社の商品しか出てこないんですよね。
比較が大事なのは分かるけど、どこに行くのがいいのかな…?
保険を売らないFPおうるが、20社以上の相談に行ってみてよかったのは…保険クリニック!
✅ FPの私が20社以上を実際に体験してよかった相談先
✅ 業界最大水準の商品取り扱い!約50社から一括比較できる!
✅ 独自の比較シートで、初心者でも商品を比べやすい!
✅ 相談は何回でも無料。オンライン相談OK
✅ 今なら面談予約→DM報告で、保険攻略に役立つ10大特典をプレゼント🎁
*

クリニック相談者さんには、私が気合を入れて作った10大特典をプレゼントしています。
特典の詳しい内容はこちらをどうぞ!

相談予約のスクショをインスタにDMで🎁
面談の前後で分からないことや不安なことがあれば、いつでもInstagramのDMで相談してくださいね🌸
*
共済は「保険料が安くて魅力的!」と思われがちですが、個人的にはおすすめしないです!
がんの保障が弱い、老後の保障がぐっと減る、パッケージ化されていて保障に過不足が起きやすいなど、デメリットが勝つと思います。
民間でも安くてよい保険、たくさんありますよ◎
分けるよりも、医療保険に三大疾病特約・がん特約を付けるほうが安くなるケースが多いです。
医療保険は部分解約もできるので、がん保障だけ古くなったら特約を外して新しいがん保険に入り直し、保障を最新化することもできます✨
セットと分けた場合の金額を比較して、条件の良いほうを選びましょう!
ネット加入でも代理店加入でも、保障が同じなら保険料は変わりません。
代理店なら担当がついて保険金請求が楽になり、ネットではできない細かいカスタムができる商品も多いです。
また、自分でネット加入すると、告知をミスしやすく、告知義務違反で保険金が下りないリスクもあるので、私は代理店での加入をおすすめしています✨
個人的には不要派です。
三大疾病になっても、職場復帰できればお給料で支払えますし、生活防衛資金(1年分の生活費の貯金)があれば月数千円の保険料支払いで家計が崩れることは考えにくいです。
また職場復帰できなかった場合は払込免除ではなく、就労不能時の給料の補填になる保険を検討してほしいです!(収入保障保険の特約や、就労不能保険など)
「今の保険が機能しているか」「乗り換えが必要かどうか」なら1回の面談で終わることも多く、60~120分が目安です。
実際に乗り換えるとなると、追加で2~3回面談になるケースが多いです。
FPさんから提案をもらったら、セカンドオピニオンとして私のInstagramのDMに送ってもらってOK✨
保険を売らない中立な立場から、一緒に内容を整理するお手伝いをしますね。
*
✅ 保険の役割は貯金でカバーできない大きなリスクを埋めること
✅ 子育て世帯に必要なのは死亡保障・就労不能保障・医療がん保障の3つ
✅ 死亡保障は収入保障保険なら安く大きな保障を持てる
✅ NGは学資保険”だけ”で教育資金を準備することと、変額・ドル建て保険に飛びつくこと
✅ 見直しタイミングは結婚出産・住宅ローン・年収100万円以上の変化の3つ
✅ 見直すなら複数社を比較できる無料相談がおすすめ
私の保険の考え方は、必要な保障を必要な分だけ備えて、できるだけ固定費は抑えたい。そんなルールがベースにあります。
保険を整理するだけで家計がぐっと軽くなって、そのぶん子どもとの時間や教育資金にまわせるようになりますよ✨
相談予約のスクショをインスタにDMで🎁
あなたの家庭に合った”ちょうどいい保険”が見つかりますように🌸
わからないことがあったら、いつでもDMしてね✨